时间:2026-09-12点击次数:0

“金九”进入第二周,现货不涨反跌。 螺纹、热卷周初冲高后周五全面回落,期货主力一度跌至3105元/吨,市场情绪从乐观转向谨慎。但这不是简单的旺季证伪——建材和板材的走势分化已经非常明显,钢价下周是涨是跌?
一、本周行情
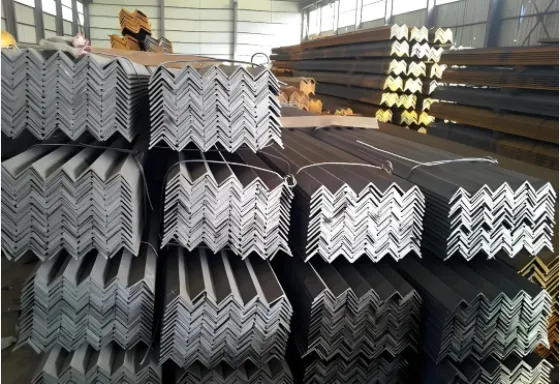
截至9月11日,河南市场螺纹钢均价3248元/吨,周环比下跌6元/吨;中厚板均价3507元/吨,下跌27元/吨;热卷均价3330元/吨,下跌10元/吨。江苏市场螺纹钢交易价3606元/吨,中厚板3741元/吨。建材方面,28个主要城市螺纹钢5跌23稳,整体弱势企稳;热卷25跌3稳,调整面更广;中厚板14稳14跌,表现相对抗跌。
供给端:高炉检修增多,被动减产
截至9月9日,全国201家生产企业有50家钢厂共91座高炉检修,高炉开工率78.08%,环比下降0.66个百分点,北方部分高炉集中检修是主因。焦炭第五轮提涨全面落地,焦企亏损导致产量低位,钢厂原料端成本上升,进一步压缩盈利空间,部分企业主动检修高炉以缩小亏损。五大钢材品种供应794.08万吨,环比微降0.1%,产量处于低位。
库存端:总量去化,但关键信号出现分化
五大钢材品种总库存1554.61万吨,环比下降18.29万吨,降幅1.16%,厂库社库均降。但结构上值得注意:螺纹钢社会库存475.46万吨,环比下降9.67万吨,连续两周下降,终端提货有所改善;中厚板库存继续回升,热卷库存由降转升,板材端压力边际增加。库存去化速度较前期明显放缓,终端消化并不快。
二、下游需求
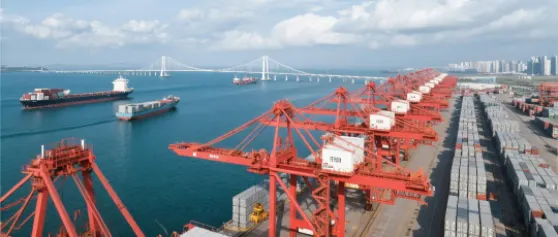
造船用钢需求确定性最强。2026年1-6月新接订单量同比暴增173.1%,手持订单排到2029年,船台“一座难求”。中国船舶工业协会预测,全年船舶行业用钢需求稳定在2200万吨以上。船板订单长周期锁定,需求几乎不受淡旺季扰动,对中厚板价格形成坚实底部支撑。
风电用钢同样维持千万吨级别。全年120-130GW装机目标下,船板和风电板成为中厚板需求最确定的正向拉动来源。头部风电企业累计在手订单超百GW,相当于未来2-3年的交付任务基本锁定,风电用钢需求具备长期确定性。海上风电单台风机用钢量是陆上的1.5到2倍,全是中厚板。
制造业用钢占比已超过50%,正式取代建筑用钢成为第一大用钢领域。汽车用钢预计2026年达6670万吨,新能源汽车带动高端汽车板需求持续增长。光伏支架、储能设备、特高压输电铁塔等新能源场景对高强角钢、镀锌型材的需求也在稳步放量。
但建材端仍在等资金到位。9月新增专项债累计发行额度1053亿元,实际发行占比仅月额度的25.1%,资金到位速度偏慢,基建水泥直供量同比仍在下降,终端采购维持按需节奏。
三、下周钢价
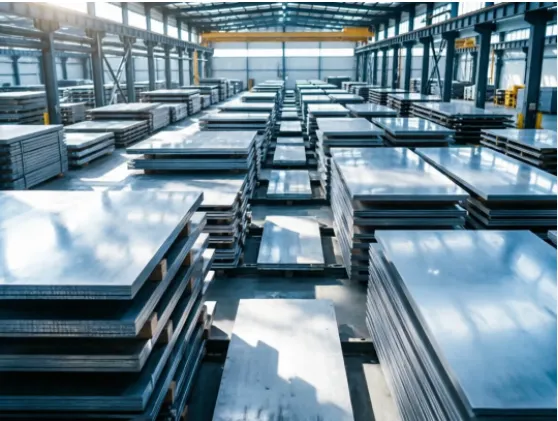
综合来看,下周钢价大概率维持窄幅震荡格局。供应端钢厂检修增多,成本端焦炭虽有第六轮提涨预期但落地困难,焦煤竞拍成交率已降至57%,成本支撑出现边际松动。需求端金九刚需边际兑现,但强度不及预期。
分品种看:建材下周主稳偏弱,波动幅度参考0-20元/吨,终端成交不稳是核心制约;板材因造船、风电订单支撑相对抗跌,但热卷库存转升的信号需要密切跟踪;管材、型材稳中偏弱,下游观望情绪浓厚。
四、采购建议
当前市场不具备趋势性大涨条件,也不存在大跌基础。造船、风电、机械等板材用户,船板、风电板订单饱满、价格底部扎实,正常按需采购即可,不必过度观望。建材用户重点关注中秋国庆前的补库窗口,以及9月下旬专项债资金能否加速转化为实物工作量。分品种对待,不搞一刀切,按需采购、不囤不赌,是当下最稳妥的策略。
你所在的行业最近订单情况怎么样?有没有感受到需求在加速?建材端的采购节奏有没有变化?评论区聊聊你的真实感受。